
짧은 답: 거치기간의 이자, 분할상환이 시작되는 시점, 만기의 원금 부담을 나눠 확인해야 합니다. 실제 납입 방식은 상품명만으로 판단하지 말고 약정의 기간·금리·상환 방식을 확인하세요.
공개 원장의 실제 상환 조건 예시
전체 공개 사례 403건 중 최근 것부터 8건까지 골랐습니다. 원장에 적힌 문구를 그대로 보여주며 표본의 빈도를 전체 상품의 일반 조건으로 해석하지 않습니다. 금액·상환 조건은 당시 사례이며 현재 대출 조건이 아닙니다. 현재 공개 원장과 각 사례 링크에서 근거를 확인하세요.
| 시점 | 상품 | 받은 금액 | 원장 상환 조건 | 근거 |
|---|---|---|---|---|
| 2026-10 | 시설자금대출 | 260,000만원 | 분살상환, 3년 만기 재약정 | 사례 E377 |
| 2026-09 | 서울시 안심통장 4호 | 1,500만원 | 분할상환, 거치 12개월 | 사례 E376 |
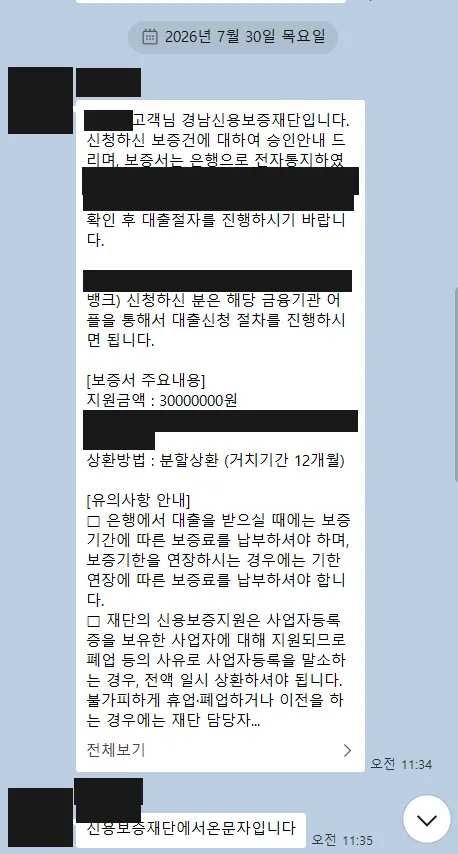
| 2026-09 | 보증부 대출 | 2,000만원 | 분할상환, 거치 12개월 | 사례 E375 |
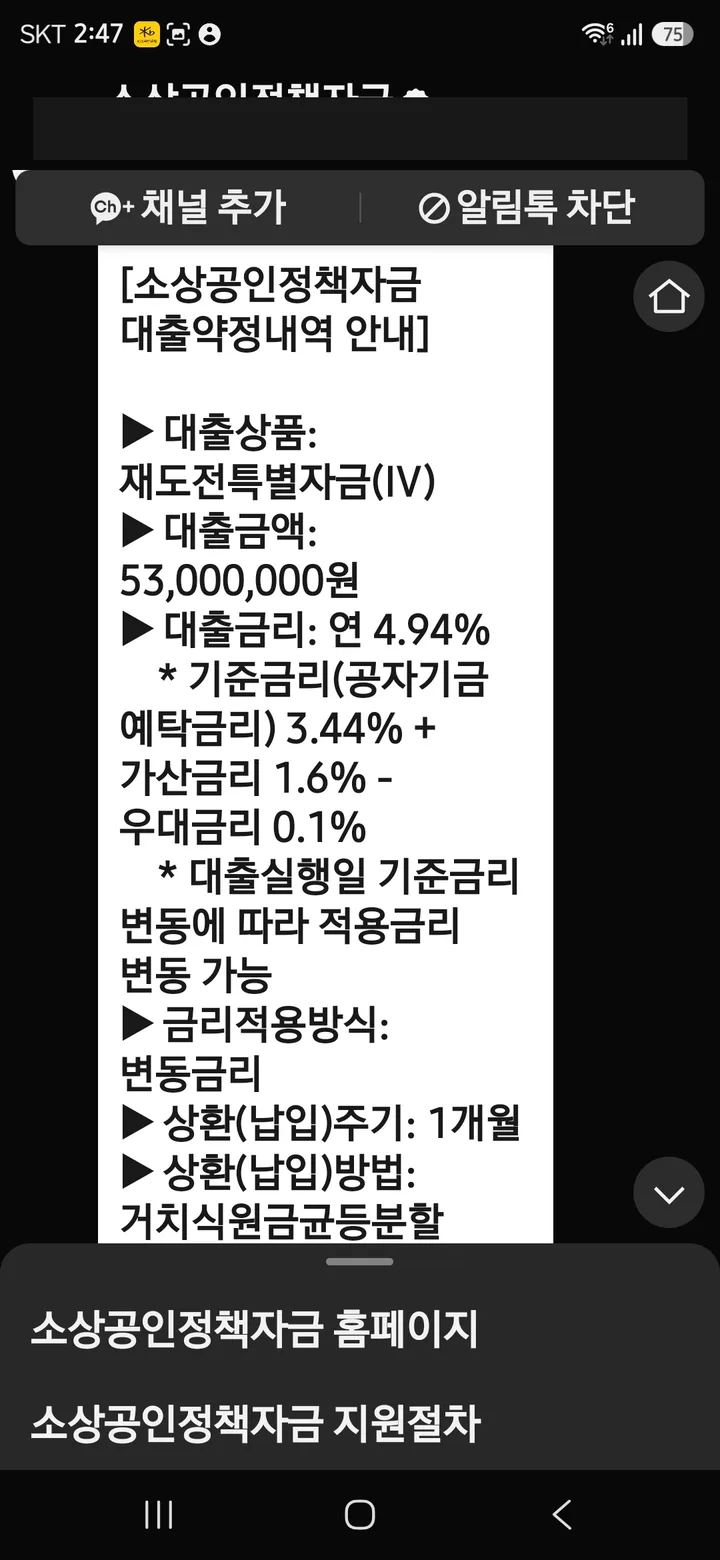
| 2026-09 | 재도전특별자금(IV) | 3,000만원 | 분할상환, 거치 24개월 | 사례 E374 |
| 2026-09 | 보증부 대출 | 1,000만원 | 분할상환, 거치 12개월 | 사례 E373 |
| 2026-09 | 보증부 대출 | 2,000만원 | 분할상환, 거치 12개월 | 사례 E372 |
| 2026-09 | 신용취약소상공인자금 | 3,000만원 | 분할상환, 거치 24개월 | 사례 E371 |
| 2026-09 | 보증부 대출 (소상공인 특례보증) | 2,000만원 | 분할상환, 거치 24개월 | 사례 E370 |
용어부터 정확히
| 용어 | 뜻 |
|---|---|
| 거치기간 | 원금 상환을 미루고 이자만 내는 기간. 실행 초기 1~2년이 일반적이며, 이 기간에도 월 이자는 냅니다. |
| 원금균등분할 | 남은 기간 동안 원금을 똑같이 나눠 내는 방식. 매달 ‘균등 원금 + 남은 원금의 이자’라서 납입액이 조금씩 줄어듭니다. |
| 이자만 납부(만기 구조) | 보증서 대출에서 흔한 방식 — 만기까지 이자만 내고, 만기에 원금을 상환하거나 보증 연장 심사로 기간을 늘립니다. |
| 상환(납입)주기 | 납입 간격. 정책자금은 대부분 1개월입니다. |
| 변동금리 | 기준금리 변동에 따라 적용 금리가 함께 움직이는 방식. 소진공 직접대출은 공자기금 예탁금리 연동 변동금리가 일반적입니다. |
| 중도상환 | 만기 전에 원금 일부·전부를 미리 상환하는 것. 다수 정책자금은 중도상환수수료가 없습니다(상품 공고 확인). |
월 납입액, 감 잡기 (예시 계산)
예시 — 3,000만원 · 연 4.94% · 거치 12개월 후 48개월 원금균등분할(받은 사례 재도전특별자금 실측 금리 기준의 가상 예시입니다. 실제 금액·기간은 약정에 따릅니다):
- 거치기간(첫 12개월) — 월 이자만: 3,000만 × 4.94% ÷ 12 ≈ 약 12만 3천원
- 분할 시작 첫 달 — 균등 원금 62만 5천원(3,000만÷48) + 이자 약 12만 3천원 ≈ 약 74만 8천원
- 이후 — 원금은 그대로, 이자는 남은 원금 기준이라 매달 조금씩 줄어듭니다. 마지막 달은 약 62만 8천원.
변동금리라면 기준금리 변동에 따라 이자 부분이 함께 움직입니다. 실행 전에 이 계산을 본인 금액으로 해보는 것 — 그게 "받아도 되는 금액"을 정하는 가장 정직한 방법입니다.
연체하면 어떻게 되나
연체가 시작되면 지연배상금이 붙고, 길어지면 기한이익상실 — 남은 원금 전액을 일시에 상환하라는 요구 — 로 이어지며 신용에도 기록이 남습니다. 또 하나, 소진공 약정문에 명시된 조건: 자금집행계획과 무관한 용도로 대출금을 사용한 사실이 확인되면 일시회수(지연배상금 부과)·대출 제한 조치가 가능합니다. 운전자금을 받아 다른 곳에 쓰는 것도 상환 문제만큼 위험합니다. 상환이 어려워질 것 같으면 연체 전에 취급 기관에 먼저 연락해 만기 연장·조건 조정을 상담하는 것이 손해를 가장 줄입니다.
정책자금은 대출이며 상환 의무가 있습니다. 승인 여부와 조건은 각 심사 기관이 결정하고, 비즈니스 메이커는 특정 결과를 보장하지 않습니다. 진단은 무료입니다.
자주 묻는 질문
거치기간에는 아무것도 안 내나요?
여유가 생기면 미리 상환해도 되나요?
보증서 대출은 왜 이자만 내나요?
상환이 어려워지면 어떻게 되나요?
상환계획서는 어떻게 쓰나요?
매출로 상환계획을 어떻게 잡나요?
거치기간은 길게 잡는 게 유리한가요?
내 조건이면 어떤 상환 구조인지
자금 트랙에 따라 거치·상환 구조가 달라집니다. 무료 진단에서 예상 구조와 월 부담까지 같이 봐드립니다.
무료 진단 신청 카카오톡 무료 진단 전화 1666-2425공식 출처: 소상공인시장진흥공단 정책자금 한눈에 보기 · 정책자금 온라인신청. 확인일 2026-09-20. 자금별 대출기간과 거치 조건은 각 회차 공고가 기준입니다.